

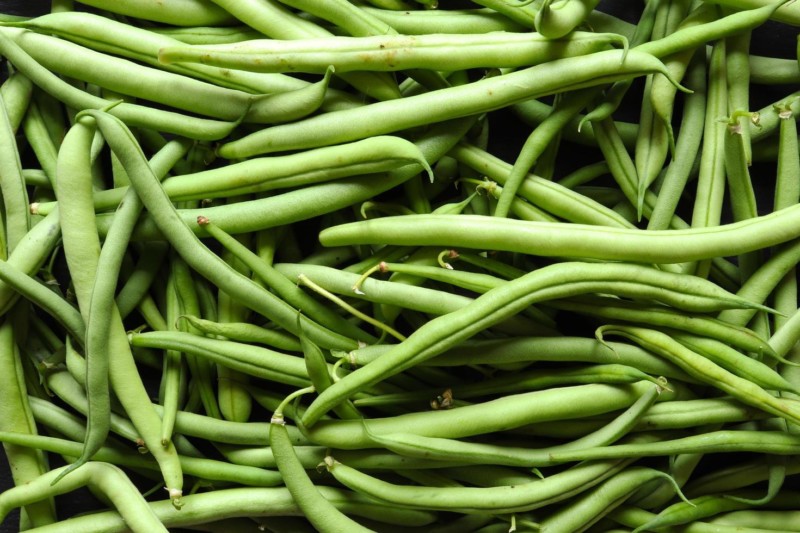

Kenia sigue siendo la principal fuente de suministro, con casi 11.000 toneladas de judía enviadas en 2025, aunque sus volúmenes descendieron de más de 13 000 toneladas anuales hasta 2022 a menos de 11.000 toneladas en 2023, 2024 y 2025.
Egipto y Marruecos
En contraposición, Egipto ha reforzado su posición, creciendo de forma constante a una tasa anual del 10 por ciento y alcanzando las 6.059 toneladas en 2025. Por otro lado, Marruecos experimentó una caída significativa, con unas exportaciones que pasaron de casi 8.000 toneladas en 2020 a poco más de 3.385 toneladas en 2025.
Aquí hay que destacar a empresas españolas como Agroatlas que han establecido explotaciones agrícolas en Marruecos, donde gestionan hectáreas en la región de Agadir. Estas explotaciones están destinadas al mercado minorista europeo.
Otros
Los suministros procedentes de Senegal fluctuaron, registrando un máximo en 2022 antes de retroceder hasta las 1.000 toneladas y terminar con un ligero ascenso general para alcanzar las 3.475 toneladas en 2025.
Un dato destacable es el crecimiento de Ruanda, cuyas exportaciones se multiplicaron por más de cinco durante este periodo, hasta alcanzar las 2.035 toneladas en 2025.
Estos cambios ponen de manifiesto que, aunque el mercado británico presenta retos, siguen existiendo oportunidades para los exportadores. Para los proveedores consolidados, mantener la cuota de mercado dependerá de una mayor diferenciación a través de la calidad, la certificación y la fiabilidad. El crecimiento constante de Egipto demuestra que unos precios competitivos y la eficiencia pueden elevar sus envíos.